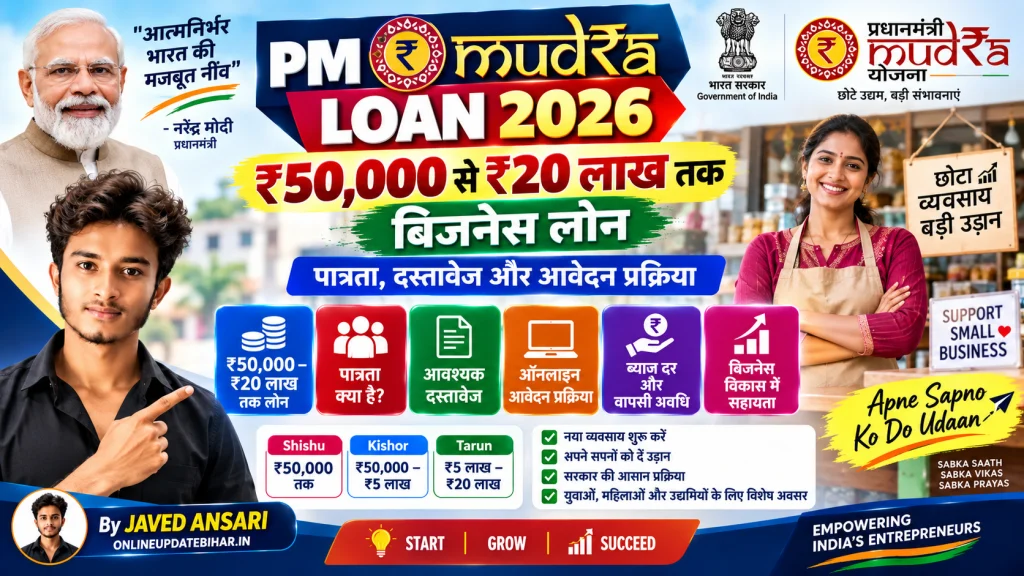
प्रधानमंत्री मुद्रा योजना यानी PM Mudra Loan 2026 छोटे कारोबारियों, दुकानदारों, स्वरोजगार करने वालों और नए उद्यमियों को बिना किसी गारंटी के बिजनेस लोन उपलब्ध कराने वाली केंद्र सरकार की प्रमुख योजना है। इस योजना के तहत गैर-कॉरपोरेट और गैर-कृषि क्षेत्र से जुड़े छोटे व्यवसायों के लिए ₹20 लाख तक का ऋण उपलब्ध कराया जा सकता है।
PM Mudra Loan के तहत अब चार श्रेणियां हैं:
- शिशु: ₹50,000 तक
- किशोर: ₹50,001 से ₹5 लाख तक
- तरुण: ₹5 लाख से ₹10 लाख तक
- तरुण प्लस: ₹10 लाख से ₹20 लाख तक
तरुण प्लस श्रेणी उन उद्यमियों के लिए है जिन्होंने पहले तरुण श्रेणी का मुद्रा ऋण सफलतापूर्वक चुकाया है। ऋण की ब्याज दर, अवधि, प्रोसेसिंग फीस और स्वीकृति बैंक या वित्तीय संस्था की नीति के अनुसार तय होती है।
PM Mudra Loan 2026 क्या है?
प्रधानमंत्री मुद्रा योजना (PMMY) भारत सरकार की एक क्रेडिट योजना है, जिसे छोटे व्यवसायों और सूक्ष्म उद्यमों को संस्थागत ऋण उपलब्ध कराने के उद्देश्य से शुरू किया गया था। इस योजना के तहत बैंक, क्षेत्रीय ग्रामीण बैंक, स्मॉल फाइनेंस बैंक, माइक्रोफाइनेंस संस्थान और अन्य अधिकृत ऋणदाता पात्र आवेदकों को बिजनेस लोन प्रदान करते हैं।
यह योजना मुख्य रूप से इन गतिविधियों के लिए उपयोगी है:
- छोटी दुकान खोलना
- किराना या जनरल स्टोर
- सिलाई-कढ़ाई और बुटीक
- मोबाइल रिपेयरिंग
- ब्यूटी पार्लर
- डेयरी और पशुपालन से जुड़ी गैर-कृषि गतिविधियां
- ऑटो, ई-रिक्शा या व्यावसायिक वाहन
- फूड प्रोसेसिंग
- सर्विस सेंटर
- छोटे मैन्युफैक्चरिंग यूनिट
- ऑनलाइन या ऑफलाइन सेवा व्यवसाय
- मशीनरी, उपकरण और कार्यशील पूंजी की जरूरत
PM Mudra Loan कोई सीधे नकद अनुदान या सब्सिडी योजना नहीं है। यह एक ऋण सुविधा है, जिसे निर्धारित ब्याज सहित वापस करना होता है।
Overview
| Details | Information |
|---|---|
| योजना का नाम | प्रधानमंत्री मुद्रा योजना |
| English Name | Pradhan Mantri Mudra Yojana |
| Short Name | PMMY / PM Mudra Loan |
| शुरुआत | 2015 |
| उद्देश्य | छोटे व्यवसायों को संस्थागत ऋण उपलब्ध कराना |
| अधिकतम ऋण | ₹20 लाख तक |
| शिशु ऋण | ₹50,000 तक |
| किशोर ऋण | ₹50,001 से ₹5 लाख तक |
| तरुण ऋण | ₹5 लाख से ₹10 लाख तक |
| तरुण प्लस ऋण | ₹10 लाख से ₹20 लाख तक |
| गारंटी | सामान्यतः संपार्श्विक/कोलेटरल की आवश्यकता नहीं |
| ब्याज दर | बैंक/ऋणदाता की नीति के अनुसार |
| आवेदन माध्यम | बैंक शाखा, अधिकृत ऋणदाता और उपलब्ध डिजिटल पोर्टल |
| उपयोग | व्यवसाय शुरू करने या बढ़ाने के लिए |
| आधिकारिक वेबसाइट | mudra.org.in |
PM Mudra Loan 2026 में कितने रुपये मिलते हैं?
PM Mudra Loan के तहत ऋण राशि व्यवसाय की जरूरत, आवेदक की प्रोफाइल, पुनर्भुगतान क्षमता और बैंक के मूल्यांकन के आधार पर तय होती है।
1. शिशु ऋण
- ऋण राशि: ₹50,000 तक
- नए या बहुत छोटे व्यवसायों के लिए
- छोटी दुकान, ठेला, सिलाई, मरम्मत या घरेलू व्यवसाय के लिए उपयोगी
2. किशोर ऋण
- ऋण राशि: ₹50,001 से ₹5 लाख तक
- पहले से चल रहे छोटे व्यवसाय को बढ़ाने के लिए
- स्टॉक, उपकरण, किराया, कार्यशील पूंजी या विस्तार के लिए उपयोगी
3. तरुण ऋण
- ऋण राशि: ₹5 लाख से ₹10 लाख तक
- स्थापित छोटे व्यवसायों के विस्तार के लिए
- मशीनरी, वाहन, दुकान विस्तार या बड़े कार्यशील पूंजी निवेश के लिए
4. तरुण प्लस ऋण
- ऋण राशि: ₹10 लाख से ₹20 लाख तक
- उन उद्यमियों के लिए जिन्होंने पहले तरुण श्रेणी का ऋण सफलतापूर्वक चुकाया है
- यह सुविधा नए आवेदकों के लिए स्वतः उपलब्ध नहीं मानी जानी चाहिए
Important: ₹20 लाख तक की सीमा योजना के तहत अधिकतम सीमा है। वास्तविक ऋण राशि बैंक के क्रेडिट मूल्यांकन और पात्रता के आधार पर तय की जाती है।
Eligibility
PM Mudra Loan के लिए आवेदन करने से पहले पात्रता शर्तों को समझना जरूरी है।
मुख्य पात्रता
- आवेदक भारतीय नागरिक होना चाहिए।
- आवेदक का व्यवसाय गैर-कॉरपोरेट और गैर-कृषि क्षेत्र से संबंधित होना चाहिए।
- व्यवसाय आय उत्पन्न करने वाली गतिविधि से जुड़ा होना चाहिए।
- आवेदक की आयु सामान्यतः 18 वर्ष या उससे अधिक होनी चाहिए।
- आवेदक किसी बैंक या वित्तीय संस्था का जानबूझकर डिफॉल्टर नहीं होना चाहिए।
- व्यवसाय की व्यवहार्यता और ऋण चुकाने की क्षमता होनी चाहिए।
- बैंक द्वारा मांगे गए दस्तावेज उपलब्ध होने चाहिए।
- तरुण प्लस के लिए पहले तरुण ऋण का सफल पुनर्भुगतान आवश्यक हो सकता है।
- अंतिम पात्रता संबंधित बैंक या ऋणदाता के नियमों के अनुसार तय होगी।
किन लोगों को लाभ मिल सकता है?
- छोटे दुकानदार
- महिला उद्यमी
- युवा स्वरोजगारकर्ता
- कारीगर और शिल्पकार
- सर्विस प्रोवाइडर
- छोटे निर्माता
- परिवहन व्यवसायी
- ग्रामीण और शहरी सूक्ष्म उद्यमी
- स्वयं सहायता समूह से जुड़े पात्र सदस्य
- नए और मौजूदा छोटे व्यवसायी
Documents Required
आवेदन के समय बैंक या ऋणदाता द्वारा सामान्यतः निम्न दस्तावेज मांगे जा सकते हैं:
- आधार कार्ड
- पैन कार्ड
- पासपोर्ट साइज फोटो
- निवास प्रमाण पत्र
- मोबाइल नंबर और ईमेल आईडी
- बैंक पासबुक या बैंक स्टेटमेंट
- व्यवसाय का पता प्रमाण
- व्यवसाय पंजीकरण प्रमाण, यदि उपलब्ध हो
- दुकान या प्रतिष्ठान से संबंधित दस्तावेज
- जाति प्रमाण पत्र, यदि किसी विशेष श्रेणी के तहत लाभ मांगा जा रहा हो
- मशीनरी या उपकरण का कोटेशन
- व्यवसाय योजना या प्रोजेक्ट रिपोर्ट
- पिछले बैंक ऋण का विवरण
- आयकर रिटर्न या आय प्रमाण, यदि लागू हो
- जीएसटी रजिस्ट्रेशन, यदि लागू हो
- उद्यम रजिस्ट्रेशन, यदि उपलब्ध हो
- साझेदारी डीड या कंपनी दस्तावेज, यदि लागू हो
- तरुण प्लस के लिए पुराने तरुण ऋण के सफल पुनर्भुगतान का रिकॉर्ड
Important: दस्तावेजों की अंतिम सूची बैंक, ऋण राशि और व्यवसाय के प्रकार के अनुसार अलग हो सकती है।
Apply Online
PM Mudra Loan के लिए आवेदन बैंक शाखा, अधिकृत ऋणदाता या उपलब्ध डिजिटल आवेदन माध्यम से किया जा सकता है। ऑनलाइन आवेदन की सुविधा बैंक और पोर्टल के अनुसार अलग-अलग हो सकती है।
ऑनलाइन आवेदन करने का तरीका
Step 1: PM Mudra की आधिकारिक वेबसाइट या संबंधित बैंक की वेबसाइट पर जाएं।
Step 2: मुद्रा लोन या बिजनेस लोन सेक्शन खोलें।
Step 3: अपनी आवश्यक ऋण श्रेणी चुनें—शिशु, किशोर, तरुण या तरुण प्लस।
Step 4: आवेदन फॉर्म में व्यक्तिगत, व्यवसाय और बैंक संबंधी जानकारी भरें।
Step 5: आवश्यक दस्तावेज अपलोड करें।
Step 6: व्यवसाय योजना, प्रोजेक्ट रिपोर्ट या मशीनरी कोटेशन जमा करें, यदि मांगा जाए।
Step 7: आवेदन सबमिट करने के बाद आवेदन संख्या सुरक्षित रखें।
Step 8: बैंक या ऋणदाता द्वारा दस्तावेज और क्रेडिट प्रोफाइल की जांच की जाएगी।
Step 9: आवश्यकता पड़ने पर बैंक अधिकारी व्यवसाय स्थल का निरीक्षण कर सकते हैं।
Step 10: स्वीकृति के बाद ऋण समझौता पूरा किया जाएगा और राशि बैंक खाते में जारी की जा सकती है।
PM Mudra Loan Offline Apply Process
ऑफलाइन आवेदन के लिए आवेदक अपने नजदीकी बैंक शाखा में जाकर मुद्रा लोन के लिए आवेदन कर सकता है।
ऑफलाइन आवेदन प्रक्रिया
- नजदीकी बैंक शाखा में जाएं।
- PM Mudra Loan आवेदन फॉर्म मांगें।
- व्यवसाय और ऋण की जरूरत से संबंधित जानकारी भरें।
- दस्तावेजों की स्व-सत्यापित प्रतियां लगाएं।
- प्रोजेक्ट रिपोर्ट या व्यवसाय योजना जमा करें।
- बैंक अधिकारी से आवेदन की रसीद या संदर्भ संख्या प्राप्त करें।
- बैंक द्वारा सत्यापन और क्रेडिट मूल्यांकन की प्रतीक्षा करें।
- स्वीकृति मिलने पर ऋण समझौते पर हस्ताक्षर करें।
- ऋण राशि जारी होने के बाद उसका उपयोग केवल स्वीकृत व्यवसायिक उद्देश्य के लिए करें।
Interest Rate
PM Mudra Loan की ब्याज दर सरकार द्वारा सभी बैंकों के लिए एक समान निर्धारित नहीं की जाती। ब्याज दर निम्न बातों पर निर्भर कर सकती है:
- बैंक या वित्तीय संस्था की नीति
- ऋण राशि
- ऋण की अवधि
- आवेदक का क्रेडिट स्कोर
- व्यवसाय का जोखिम
- बैंक का आंतरिक मूल्यांकन
- आवेदक का पिछला ऋण रिकॉर्ड
- व्यवसाय की आय और नकदी प्रवाह
आवेदन करने से पहले बैंक से निम्न जानकारी लिखित रूप में पूछें:
- वार्षिक ब्याज दर
- ब्याज की गणना का तरीका
- प्रोसेसिंग फीस
- दस्तावेज शुल्क
- बीमा या अन्य शुल्क
- EMI राशि
- पूर्व भुगतान शुल्क
- विलंब शुल्क
- कुल पुनर्भुगतान राशि
Note: “कम ब्याज” या “सरकारी ब्याज दर” के नाम पर किसी अनधिकृत एजेंट को भुगतान न करें।
PM Mudra Loan EMI और Repayment
PM Mudra Loan की पुनर्भुगतान अवधि बैंक और ऋण उत्पाद के अनुसार अलग हो सकती है। सामान्यतः ऋण की अवधि व्यवसाय की आय, ऋण राशि और बैंक की शर्तों के आधार पर तय की जाती है।
EMI तय करते समय बैंक इन बातों का मूल्यांकन कर सकता है:
- व्यवसाय की मासिक आय
- अनुमानित लाभ
- मौजूदा ऋण
- बैंक स्टेटमेंट
- व्यवसाय का नकदी प्रवाह
- ऋण राशि
- पुनर्भुगतान क्षमता
आवेदक को EMI समय पर जमा करनी चाहिए। EMI में देरी होने पर:
- क्रेडिट स्कोर प्रभावित हो सकता है
- अतिरिक्त विलंब शुल्क लग सकता है
- भविष्य में ऋण मिलने में कठिनाई हो सकती है
- बैंक की वसूली प्रक्रिया शुरू हो सकती है
PM Mudra Loan में गारंटी और Collateral
PM Mudra Loan का उद्देश्य छोटे व्यवसायों को बिना पारंपरिक संपार्श्विक सुरक्षा के ऋण उपलब्ध कराना है। फिर भी बैंक अपनी क्रेडिट नीति के अनुसार कुछ दस्तावेज, गारंटी, मार्जिन या अन्य शर्तें मांग सकता है।
आवेदक को यह समझना चाहिए कि:
- बिना कोलेटरल का अर्थ बिना जांच के ऋण नहीं है।
- बैंक व्यवसाय की व्यवहार्यता और पुनर्भुगतान क्षमता देखता है।
- बैंक के नियमों के अनुसार गारंटर या अन्य औपचारिकताएं मांगी जा सकती हैं।
- किसी भी शुल्क या सुरक्षा की मांग का आधिकारिक विवरण अवश्य लें।
PM Mudra Loan 2026 में किन कामों के लिए लोन मिलेगा?
मुद्रा लोन का उपयोग सामान्यतः आय उत्पन्न करने वाली व्यावसायिक गतिविधियों के लिए किया जा सकता है।
प्रमुख व्यवसाय
- किराना दुकान
- कपड़े की दुकान
- मोबाइल और इलेक्ट्रॉनिक्स रिपेयरिंग
- कंप्यूटर सेंटर
- साइबर कैफे
- ब्यूटी पार्लर
- सैलून
- सिलाई और बुटीक
- फर्नीचर निर्माण
- वेल्डिंग और फैब्रिकेशन
- आटा चक्की
- मसाला या खाद्य प्रसंस्करण
- डेयरी से जुड़ी गैर-कृषि गतिविधियां
- पोल्ट्री या पशुपालन आधारित व्यवसाय
- ऑटो रिक्शा और ई-रिक्शा
- छोटे परिवहन वाहन
- फोटोकॉपी और प्रिंटिंग
- टिफिन और कैटरिंग सेवा
- ऑनलाइन सेवा केंद्र
- मरम्मत और सर्विस सेंटर
ऋण का उपयोग व्यक्तिगत खर्च, शादी, पुराने गैर-व्यावसायिक कर्ज चुकाने या सट्टा गतिविधियों के लिए नहीं किया जाना चाहिए।
PM Mudra Loan 2026 Project Report कैसे बनाएं?
बड़ी ऋण राशि के लिए बैंक प्रोजेक्ट रिपोर्ट मांग सकता है। एक अच्छी प्रोजेक्ट रिपोर्ट में निम्न जानकारी शामिल होनी चाहिए:
- व्यवसाय का नाम और पता
- व्यवसाय का प्रकार
- व्यवसाय शुरू करने का उद्देश्य
- उत्पाद या सेवा का विवरण
- लक्षित ग्राहक
- बाजार और प्रतिस्पर्धा
- मशीनरी और उपकरण की लागत
- कच्चे माल की लागत
- दुकान या कार्यस्थल का खर्च
- कर्मचारियों की संख्या
- अनुमानित मासिक बिक्री
- अनुमानित मासिक खर्च
- अनुमानित लाभ
- स्वयं का निवेश
- मांगी गई ऋण राशि
- EMI चुकाने की योजना
- व्यवसाय से रोजगार की संभावना
प्रोजेक्ट रिपोर्ट में अवास्तविक बिक्री या लाभ का अनुमान लगाने से बचें। बैंक वास्तविक और प्रमाणित जानकारी को अधिक महत्व देता है।
PM Mudra Loan Status Check 2026
आवेदन जमा करने के बाद आवेदक अपने लोन आवेदन की स्थिति बैंक शाखा, बैंक हेल्पलाइन या संबंधित डिजिटल पोर्टल से जान सकता है।
Status Check के लिए जरूरी जानकारी
- Application Number
- Reference Number
- मोबाइल नंबर
- आधार या पैन विवरण
- बैंक शाखा का नाम
- आवेदन जमा करने की तारीख
- ऋण श्रेणी
यदि ऑनलाइन स्टेटस उपलब्ध न हो, तो आवेदन की रसीद लेकर संबंधित बैंक शाखा में संपर्क करें।
PM Mudra Loan Rejection के मुख्य कारण
मुद्रा लोन आवेदन निम्न कारणों से अस्वीकृत हो सकता है:
- अधूरे दस्तावेज
- गलत या असंगत जानकारी
- खराब क्रेडिट इतिहास
- पुराने ऋण की बकाया राशि
- व्यवसाय योजना का कमजोर होना
- आय और EMI में असंतुलन
- बैंक स्टेटमेंट में अनियमितता
- व्यवसाय का स्पष्ट प्रमाण न होना
- ऋण का उद्देश्य स्पष्ट न होना
- आवेदक का जानबूझकर डिफॉल्टर होना
- बैंक की आंतरिक जोखिम नीति
- तरुण प्लस के लिए पुराने तरुण ऋण का सफल पुनर्भुगतान न होना
आवेदन रिजेक्ट होने पर क्या करें?
- बैंक से अस्वीकृति का कारण पूछें।
- दस्तावेजों की कमी पूरी करें।
- क्रेडिट रिपोर्ट की जांच करें।
- पुराने बकाया का निपटारा करें।
- बेहतर प्रोजेक्ट रिपोर्ट तैयार करें।
- व्यवसाय का प्रमाण और बैंक स्टेटमेंट व्यवस्थित करें।
- आवश्यकता होने पर बैंक के उच्च अधिकारी या शिकायत निवारण अधिकारी से संपर्क करें।
PM Mudra Loan Fraud से कैसे बचें?
PM Mudra Loan के नाम पर कई फर्जी एजेंट और वेबसाइट लोगों से पैसे मांग सकते हैं। सुरक्षित रहने के लिए:
- केवल बैंक या अधिकृत ऋणदाता से आवेदन करें।
- किसी व्यक्ति को पहले से “गारंटी फीस” न दें।
- OTP, PIN और इंटरनेट बैंकिंग पासवर्ड साझा न करें।
- फर्जी स्वीकृति पत्र पर भरोसा न करें।
- व्यक्तिगत खाते में प्रोसेसिंग फीस जमा न करें।
- वेबसाइट का URL ध्यान से जांचें।
- बैंक की आधिकारिक रसीद के बिना भुगतान न करें।
- ऋण स्वीकृति के नाम पर कमीशन मांगने वाले एजेंट से सावधान रहें।
Important: PM Mudra Loan के लिए कोई भी व्यक्ति निश्चित स्वीकृति की गारंटी नहीं दे सकता। अंतिम निर्णय बैंक या अधिकृत ऋणदाता करता है।
Important Links
| PM Mudra Official Website | Click Here |
|---|---|
| आवेदन | Click Here |
| बैंक शाखा | नजदीकी बैंक शाखा |
| Status | बैंक/ऋणदाता की प्रक्रिया के अनुसार |
| शिकायत | संबंधित बैंक का Grievance Redressal Officer |
| डिजिटल आवेदन | JanSamarth Portal – Apply Online |
| WhatsApp Channel | Online Update Bihar WhatsApp Channel |
| YouTube Channel | Online Update Bihar YouTube Channel |
आवेदन करने से पहले PM Mudra की आधिकारिक वेबसाइट और संबंधित बैंक की वेबसाइट पर उपलब्ध नवीनतम नियमों की जांच करें।
PM Mudra Loan 2026 FAQs
Q1. PM Mudra Loan 2026 में अधिकतम कितना लोन मिलता है?
PM Mudra Loan के तहत अधिकतम ₹20 लाख तक का ऋण मिल सकता है। ₹10 लाख से ₹20 लाख तक की तरुण प्लस श्रेणी के लिए पहले तरुण ऋण का सफल पुनर्भुगतान आवश्यक हो सकता है।
Q2. PM Mudra Loan की चार श्रेणियां कौन-कौन सी हैं?
चार श्रेणियां हैं—शिशु, किशोर, तरुण और तरुण प्लस।
Q3. शिशु मुद्रा लोन में कितने रुपये मिलते हैं?
शिशु श्रेणी में ₹50,000 तक का ऋण मिल सकता है।
Q4. किशोर मुद्रा लोन की सीमा क्या है?
किशोर श्रेणी में ₹50,001 से ₹5 लाख तक का ऋण मिल सकता है।
Q5. तरुण मुद्रा लोन में कितने रुपये मिलते हैं?
तरुण श्रेणी में ₹5 लाख से ₹10 लाख तक का ऋण मिल सकता है।
Q6. तरुण प्लस मुद्रा लोन किसे मिलेगा?
तरुण प्लस श्रेणी सामान्यतः उन उद्यमियों के लिए है जिन्होंने पहले तरुण श्रेणी का ऋण सफलतापूर्वक चुकाया है।
Q7. क्या PM Mudra Loan में गारंटी देनी पड़ती है?
मुद्रा योजना का उद्देश्य सामान्यतः बिना संपार्श्विक सुरक्षा के छोटे व्यवसायों को ऋण देना है, लेकिन बैंक अपनी नीति के अनुसार दस्तावेज या अन्य शर्तें मांग सकता है।
Q8. PM Mudra Loan की ब्याज दर कितनी है?
ब्याज दर बैंक या वित्तीय संस्था की नीति, ऋण राशि, अवधि और आवेदक की क्रेडिट प्रोफाइल के अनुसार तय होती है।
Q9. क्या PM Mudra Loan ऑनलाइन आवेदन किया जा सकता है?
हां, कुछ बैंक और अधिकृत ऋणदाता ऑनलाइन आवेदन की सुविधा देते हैं। आवेदक संबंधित बैंक की आधिकारिक वेबसाइट या शाखा से प्रक्रिया की पुष्टि करें।
Q10. क्या PM Mudra Loan सब्सिडी है?
नहीं। यह एक ऋण सुविधा है, जिसे ब्याज सहित वापस करना होता है।
Q11. क्या नया व्यवसाय शुरू करने के लिए मुद्रा लोन मिल सकता है?
हां, पात्रता और बैंक के मूल्यांकन के आधार पर नया व्यवसाय शुरू करने के लिए भी आवेदन किया जा सकता है।
Q12. क्या महिला उद्यमी PM Mudra Loan ले सकती हैं?
हां, पात्र महिला उद्यमी भी PM Mudra Loan के लिए आवेदन कर सकती हैं।
Q13. क्या मुद्रा लोन से व्यक्तिगत खर्च किया जा सकता है?
नहीं। ऋण का उपयोग स्वीकृत व्यवसायिक गतिविधि के लिए किया जाना चाहिए।
Q14. आवेदन रिजेक्ट होने पर क्या दोबारा आवेदन कर सकते हैं?
हां, अस्वीकृति का कारण सुधारने के बाद दोबारा आवेदन किया जा सकता है। हालांकि अंतिम निर्णय बैंक की नीति और आवेदक की पात्रता पर निर्भर करेगा।
Q15. क्या PM Mudra Loan के लिए एजेंट जरूरी है?
नहीं। आवेदन बैंक शाखा या अधिकृत ऋणदाता के माध्यम से किया जा सकता है। अनधिकृत एजेंट से सावधान रहें।
Conclusion
PM Mudra Loan 2026 छोटे कारोबारियों और स्वरोजगार करने वालों के लिए बिजनेस शुरू करने या बढ़ाने का महत्वपूर्ण ऋण विकल्प है। योजना के तहत शिशु, किशोर, तरुण और तरुण प्लस श्रेणियों में ₹50,000 से ₹20 लाख तक का ऋण उपलब्ध हो सकता है।
ऋण की स्वीकृति बैंक की जांच, व्यवसाय योजना, दस्तावेज, क्रेडिट इतिहास और पुनर्भुगतान क्षमता पर निर्भर करती है। आवेदन करने से पहले ब्याज दर, EMI, प्रोसेसिंग फीस, पुनर्भुगतान अवधि और सभी शर्तों को ध्यान से पढ़ें। केवल आधिकारिक बैंक या अधिकृत ऋणदाता के माध्यम से आवेदन करें और किसी भी फर्जी एजेंट को अग्रिम भुगतान न करें।
Last Updated: 21 September 2026
Official Source: Pradhan Mantri Mudra Yojana
Written By: Sani Kumar